根据普睿广佛的监测显示,10月广州二手住宅挂牌13.75万套,环比微增0.5%、同比增1.8%;挂牌均价30,095元/㎡,环比基本持平(-0.2%),同比下跌6.3%。成交端,全市二手成交8,514套,环比增0.9%、同比增13.8%;成交均价20,988元/㎡,环比微涨0.5%,同比下跌4.5%。 值得注意的是,成交均价自4月的18,864元/㎡回升,5月至10月在20000元/㎡附近震荡,10月环比已连续为正。同期挂牌量在2—3月冲高至14.0万—14.1万套后回落至13.6万—13.8万套,新增供给的冲击减弱。价格率先止跌、供给压力边际缓解,是本轮调整至今最值得注意的信号。 再拉长一下时间维度,可见价格端呈现"挂牌价阴跌,成交价阶梯式下滑"的特征。2025年1月至今,挂牌均价从34,578元/㎡降至30,095元/㎡,累计下跌13.0%,几乎是一条没有反弹的斜线;成交均价从27,631元/㎡降至20,988元/㎡,累计下跌24.0%,跌幅接近挂牌价的两倍。 究其原因,是两者在体量上的巨大差异,以10月13.75万套挂牌对应8,514套月成交计算,相当于每16套挂牌房源只有一套能卖出,这使得买方在这场交易中处于主导地位,能获得更大的议价空间。10月挂牌与成交价差拉大到9,107元/㎡,而2025年1月这一差额为6,947元/㎡,21个月扩大31%。按全市均价口径,成交价相当于挂牌价的69.7%。 7.6折是常态,外围区让价更深 普睿在10月成交中选取部分有挂牌价的小区(共2810个样本)测算折扣率,即成交均价/挂牌均价,样本平均折扣率75.8%、中位数75.6%。也就是说,一套挂牌300万元的房子,实际成交价大致在227万元上下,平均让价约24%。说明议价空间已充分打开,且价格让步正在从"个别急售"变为"普遍规则"。 分布上,70%—80%区间最集中,共1,039个小区、占37.0%;80%—90%占23.6%,90%以上仍有10.4%(293个小区),说明部分稀缺房源仍能接近挂牌价成交;而折扣率低于60%的小区合计267个、占9.5%,这部分多为挂牌价虚高、或产品力明显弱化的房源,实际成交需要"深折"才能换来流动性。 分区看,中心区(天河、越秀、海珠、荔湾、白云)折扣率中位数76.8%,外围区74.3%,相差2.5个百分点。中心区房源总价高、客群购买力强,业主议价底气更足;外围区供给量大、同质化竞争激烈,让价成为成交的前提。 需要再次强调的是,本文关于二手房小区折扣率的统计口径,是按照小区挂牌均价和成交均价计算得出,如果从中介实际成交的房源来看,近一年这些房源的折价率平均在87折左右,反映这些真正想卖的业主在挂牌时定价更为务实,因此最终的成交价和挂牌价折扣率反而没有那么大。 观望在退潮,效率在修复 季度数据把市场情绪的变化刻画得更清楚。 带看次数从2025年一季度的38.9万次逐季攀升,2026年二季度达到63.1万次的历史高位;但成交并未同步放量,同期成交周期从221天骤升至281天,每成交一套所需的带看次数也从2025年一季度的14.9次升至2026年二季度的21.7次。看房的人变多了,下决心的人却变慢了——这是典型的"高关注、低转化"的观望型市场。 转折发生在今年三季度。带看量回落至45.9万次(同比仍增8.7%),调价次数却大幅收缩至2.72万次,同比下降25.5%、环比下降37.4%;成交周期同步缩短至227天,回到2025年三季度水平,带看成交比降至17.8次/套。 三个指标同向变化,指向同一个逻辑:业主主动降价的意愿在减弱,买方也不再等待更大幅度的让价,双方预期向中间收敛,成交效率由此提升。 当前市场处于"价格寻底、效率修复、库存仍高"的三重状态:成交价连续半年横盘微升、成交周期回到225天左右、调价次数同比大降,说明最恐慌的降价阶段已经过去;但16.2的挂牌成交量比、以及挂牌价仍在缓慢下行的现实,决定了价格短期内难有实质性回升。 对买方而言,7.6折的议价空间意味着"砍价"的窗口仍在,但优质房源的让价幅度正在收窄,等待的边际收益在下降;对卖方而言,把挂牌价定在贴近真实成交的水平,比长期挂牌后再被动降价,更能缩短227天的平均成交周期。 市场的下一个变化,大概率不来自价格的再度下探,而来自成交量的温和修复。 特别

2万米高空俯瞰!无侦-7黄岩岛巡航画面首次公开
足球,让你感受速度、激情与智慧的碰撞!...
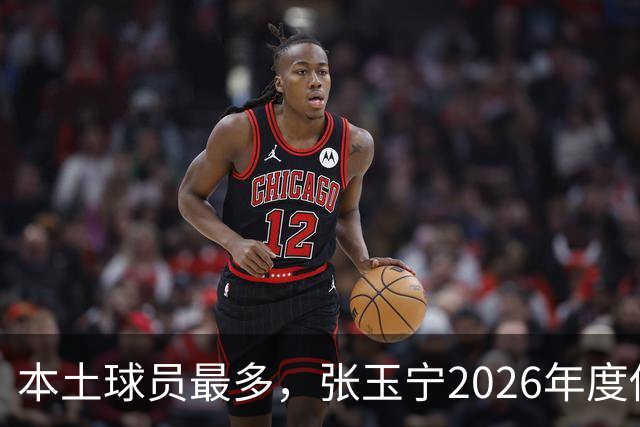
本土球员最多,张玉宁2026年度俱乐部+国家队赛事已攻入20球
足球,让你感受速度、激情与智慧的碰撞!...